


Facturation électronique 2026 : le compte à rebours a commencé
Le 1er septembre 2026 marque une étape clé de la réforme de la facturation électronique en France. À cette date, toutes les entreprises assujetties à la TVA, quelle que soit leur taille, devront être en mesure de recevoir des factures électroniques.
Pour de nombreux dirigeants de TPE et PME, cette échéance approche vite. Pourtant, certaines obligations concrètes s’appliquent dès maintenant, avant même la généralisation complète prévue en 2027. Maryse PASCAL, assistante administrative indépendante à Lyon, fait le point avec vous sur le calendrier réel, les obligations selon la taille de votre entreprise, et les actions à mener sans attendre.
Un calendrier en deux temps, selon la taille de l’entreprise
La réforme ne s’applique pas au même rythme pour toutes les entreprises. Elle distingue clairement l’obligation de réception et l’obligation d’émission.
D’une part, la réception de factures électroniques devient obligatoire pour toutes les entreprises dès le 1er septembre 2026, sans exception. Cela concerne aussi les micro-entrepreneurs et les indépendants, même ceux en franchise de TVA.
D’autre part, l’émission de factures électroniques suit un calendrier progressif :
- 1er septembre 2026 : obligation d’émission pour les grandes entreprises et les ETI (entreprises de taille intermédiaire) ;
- 1er septembre 2027 : obligation d’émission pour les TPE et PME.
Ainsi, une TPE n’est pas tenue d’émettre ses factures au format électronique dès septembre 2026. En revanche, elle doit impérativement être capable d’en recevoir.
Pourquoi les TPE et PME sont concernées dès maintenant
Certains dirigeants pensent, à tort, que l’échéance 2027 les dispense de toute action avant cette date. Or, plusieurs obligations s’appliquent bien plus tôt.
En effet, dès le 1er septembre 2026, une TPE doit avoir choisi une Plateforme Agréée (PA) pour pouvoir recevoir les factures électroniques de ses fournisseurs, notamment celles des grandes entreprises et ETI soumises à l’obligation d’émission à cette date.
Sans cette inscription, l’entreprise risque de ne pas pouvoir traiter correctement les factures reçues de ses partenaires commerciaux. Cela peut alors entraîner des retards de traitement comptable, voire des tensions avec certains fournisseurs.
Par conséquent, attendre 2027 pour s’intéresser au sujet expose à un risque opérationnel bien réel, dès cette année.
Les formats et plateformes à connaître
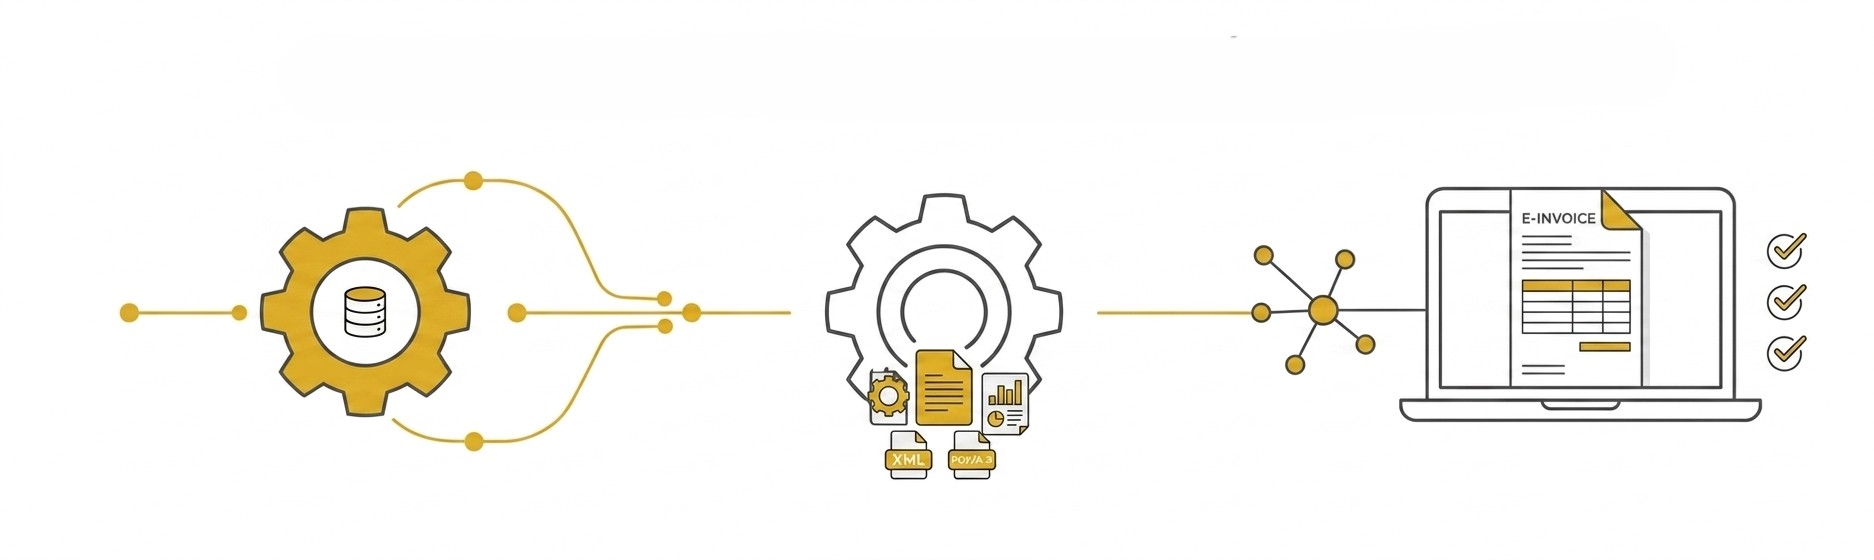
La réforme impose l’utilisation de formats de factures électroniques structurés et normalisés, reconnus par l’administration fiscale :
- Factur-X ;
- UBL ;
- CII.
Ces formats remplacent progressivement les factures papier et les PDF simples envoyés par e-mail, qui ne répondent pas aux exigences de la réforme.
De plus, les échanges de factures doivent transiter par une Plateforme Agréée (PA), un opérateur habilité à assurer la transmission sécurisée des factures entre entreprises et, le cas échéant, vers l’administration fiscale.
Il est donc essentiel de vérifier, dès maintenant, la compatibilité de votre logiciel de facturation avec ces formats et cette obligation de transit par une PA.
Les mentions obligatoires à ajouter sur vos devis et factures
Au-delà du format électronique, la réforme introduit également de nouvelles mentions obligatoires sur les factures. Il convient notamment de préciser :
- si la facture concerne exclusivement des livraisons de biens, des prestations de services, ou les deux ;
- l’option retenue pour le paiement de la TVA sur les débits, lorsque le client a exercé ce choix.
Ainsi, même avant le passage complet au format électronique, il est recommandé de mettre à jour dès maintenant les modèles de devis et de factures utilisés au quotidien.
Ce que les dirigeants de TPE et PME peuvent faire dès maintenant
Face à cette réforme, plusieurs actions concrètes permettent d’anticiper sereinement les échéances à venir :
- vérifier la conformité du logiciel de facturation actuellement utilisé ;
- se rapprocher d’une Plateforme Agréée pour organiser la réception des factures ;
- mettre à jour les mentions obligatoires sur les devis et factures ;
- sensibiliser les équipes concernées par la facturation et la comptabilité ;
- profiter de cette transition pour revoir plus largement son organisation administrative.
D’ailleurs, cette réforme peut aussi être l’occasion de repenser le classement de vos documents comptables et administratifs, au-delà de la seule facturation.
👉 À lire également : Comment ne plus courir après les documents de son entreprise ?
Maryse PASCAL vous accompagne dans cette transition
Maryse Pascal, assistante administrative indépendante à Lyon, accompagne les dirigeants de TPE et PME dans la mise en place d’une organisation administrative adaptée à ces nouvelles obligations.
Elle peut vous aider à faire le point sur votre situation, structurer vos outils de facturation, et sécuriser votre passage à la facturation électronique — en présentiel à Lyon ou à distance.
➡️ Contactez Maryse PASCAL pour en discuter : https://www.tant-et-plus.com/contact/